پانزی چیست؟نام این طرح از چارلز پانزی گرفته شده، کلاهبرداری ایتالیاییتبار که در دههی ۱۹۲۰ در آمریکا به سرمایهگذاران وعدهی سود بسیار بالا در چند ماه داد. سودها از فعالیت اقتصادی واقعی تأمین نمیشد، بلکه از پول سرمایهگذاران جدید پرداخت میشد. تا وقتی سپردهگذاران تازه وارد میشوند، سود قدیمیها پرداخت میشود و همین، اعتماد و تبلیغ دهانبهدهان را میسازد. وقتی جریان ورودی پول کم شود، ساختار فرو میریزد.
نشانههای مشترک این شرکت هاچند نشانه تقریباً در همهی این طرحها مشترک است:وعدهی سود بالا و تضمینشده، بسیار بیشتر از نرخ بازار و بدون ریسکپیچیده یا مبهم بودن منبع سود؛ توضیحاتی مثل “کار ما تخصصی است” یا «فعالیت بینالمللی»تأکید بر جذب عضو جدید و پاداش برای معرفی دیگراننبود مجوز معتبر از نهادهای ناظر مثل بانک مرکزی، سازمان بورس یا مراجع قانونی مربوطفشار برای تصمیم سریع و پرداخت نقدی یا حوالهی مستقیماستفاده از چهرههای معروف، تشریفات پرزرقوبرق و تبلیغات گسترده میدانی و محیطی و …برای ایجاد اعتماد
چرا مردم فریب میخورند؟دلیل اصلی اقبال مردم از این شرکت ها فقط ناآگاهی نیست. در شرایط تورم بالا، پول مردم هر روز ارزش خود را از دست میدهد و حاشیهی امن سرمایهگذاری کم است. وقتی سود بانکی از تورم عقب میماند، وعدهی سود ۳۰ یا ۵۰ درصد وسوسهانگیز میشود. وقتی اطرافیان هم سود گرفته باشند، اعتماد اجتماعی ایجاد میشود: «فلانی چند ماه است سود میگیرد، پس مشکلی ندارد.» طرحهای پانزی دقیقاً از این روانشناسی بهره میبرند.
آسیبهای این شرکت ها برای اقتصاد
اول، نابودی پسانداز خانوارها. قربانیان اغلب از طبقهی متوسط و کمدرآمد هستند و گاه تمام پسانداز، پول فروش خانه یا وام گرفتهشده را سپردهگذاری کردهاند. این ضرر مستقیماً به فقر، بدهی و فروپاشی خانواده میانجامد.دوم، انحراف سرمایه از تولید. پولی که باید به تولید، کسبوکار و اشتغال برسد، به جیب گردانندگان طرح یا خرج تبلیغات و سودهای ظاهری میرود. اقتصاد هیچ ارزش افزودهای نمیگیرد، فقط ثروت از جیبی به جیب دیگر جابهجا میشود.سوم، تضعیف اعتماد عمومی. وقتی چند طرح پانزی فرو میریزد، اعتماد به نهادهای مالی مشروع هم آسیب میبیند. مردم از سرمایهگذاری در بورس، صندوقها و حتی بانکها فاصله میگیرند و این برای بازار سرمایهی سالم یک ضربهی بلندمدت است.چهارم، فشار بر دستگاه قضایی و نظارتی. رسیدگی به هزاران شاکی، ردیابی اموال و برگرداندن پول معمولاً سالها طول میکشد و در بسیاری موارد بخش عمدهی سرمایه قابل بازگشت نیست.پنجم، تبعات اجتماعی و روانی. خشم عمومی، تجمعات اعتراضی، بیاعتمادی اجتماعی و در موارد حاد، افسردگی و آسیبهای خانوادگی از پیامدهای رایج است. این هزینهها در هیچ ترازنامهای ثبت نمیشود، اما واقعی است.ششم، شیوع فرهنگ «پول سریع». وقتی مردم ببینند برخی با هیچ تلاش تولیدی به سود میرسند، ارزش کار و تخصص تضعیف میشود و جامعه به سمت قمارگونه شدن اقتصاد حرکت میکند.
راهحل چیست؟مقابله فقط با دستگیری مدیران، پس از وقوع فاجعه کافی نیست. چند محور ضروری است:۱. نظارت پیشگیرانه: شناسایی و توقف فعالیتهای غیرمجاز پیش از رسیدن به مرحلهی فروپاشی، با هماهنگی بانک مرکزی، سازمان بورس، پلیس های امنیت اقتصادی و فتا و قوهی قضائیه امکان پذیر خواهد بود. ۲. شفافیت و اطلاعرسانی: انتشار فهرست مراجع و شرکتهای دارای مجوز و امکان استعلام ساده برای مردم.۳. آموزش مالی: آموزش عمومی دربارهی رابطهی ریسک و بازده و این قاعده که سود بالای تضمینشده تقریباً همیشه علامت خطر است.۴. مجازات بازدارنده و بازگشت اموال: برخورد قاطع با گردانندگان و تبلیغکنندگان، بهویژه افراد مشهوری که بدون بررسی از چنین طرحهایی حمایت میکنند.۵. ایجاد گزینههای سالم: وقتی ابزارهای قانونی سرمایهگذاری با بازده معقول و امن برای مردم در دسترس باشد، میدان برای طرحهای فریبنده تنگتر میشود.
جمعبندیهیچ بازدهی بدون ریسک و هیچ سود بالایی بدون منبع روشن وجود ندارد. شرکتهای پانزی نه سرمایهگذاری هستند و نه کمک به اقتصاد؛ ساز و کاریاند برای انتقال پول مردم به جیب عدهای معدود. دفاع از پسانداز مردم، هم وظیفهی نهادهای نظارتی است و هم نیازمند هوشیاری هر خانواده. پیش از واگذاری پول، یک پرسش ساده میتواند همهچیز را
نشانههای مشترک این شرکت هاچند نشانه تقریباً در همهی این طرحها مشترک است:وعدهی سود بالا و تضمینشده، بسیار بیشتر از نرخ بازار و بدون ریسکپیچیده یا مبهم بودن منبع سود؛ توضیحاتی مثل “کار ما تخصصی است” یا «فعالیت بینالمللی»تأکید بر جذب عضو جدید و پاداش برای معرفی دیگراننبود مجوز معتبر از نهادهای ناظر مثل بانک مرکزی، سازمان بورس یا مراجع قانونی مربوطفشار برای تصمیم سریع و پرداخت نقدی یا حوالهی مستقیماستفاده از چهرههای معروف، تشریفات پرزرقوبرق و تبلیغات گسترده میدانی و محیطی و …برای ایجاد اعتماد
چرا مردم فریب میخورند؟دلیل اصلی اقبال مردم از این شرکت ها فقط ناآگاهی نیست. در شرایط تورم بالا، پول مردم هر روز ارزش خود را از دست میدهد و حاشیهی امن سرمایهگذاری کم است. وقتی سود بانکی از تورم عقب میماند، وعدهی سود ۳۰ یا ۵۰ درصد وسوسهانگیز میشود. وقتی اطرافیان هم سود گرفته باشند، اعتماد اجتماعی ایجاد میشود: «فلانی چند ماه است سود میگیرد، پس مشکلی ندارد.» طرحهای پانزی دقیقاً از این روانشناسی بهره میبرند.
آسیبهای این شرکت ها برای اقتصاد
اول، نابودی پسانداز خانوارها. قربانیان اغلب از طبقهی متوسط و کمدرآمد هستند و گاه تمام پسانداز، پول فروش خانه یا وام گرفتهشده را سپردهگذاری کردهاند. این ضرر مستقیماً به فقر، بدهی و فروپاشی خانواده میانجامد.دوم، انحراف سرمایه از تولید. پولی که باید به تولید، کسبوکار و اشتغال برسد، به جیب گردانندگان طرح یا خرج تبلیغات و سودهای ظاهری میرود. اقتصاد هیچ ارزش افزودهای نمیگیرد، فقط ثروت از جیبی به جیب دیگر جابهجا میشود.سوم، تضعیف اعتماد عمومی. وقتی چند طرح پانزی فرو میریزد، اعتماد به نهادهای مالی مشروع هم آسیب میبیند. مردم از سرمایهگذاری در بورس، صندوقها و حتی بانکها فاصله میگیرند و این برای بازار سرمایهی سالم یک ضربهی بلندمدت است.چهارم، فشار بر دستگاه قضایی و نظارتی. رسیدگی به هزاران شاکی، ردیابی اموال و برگرداندن پول معمولاً سالها طول میکشد و در بسیاری موارد بخش عمدهی سرمایه قابل بازگشت نیست.پنجم، تبعات اجتماعی و روانی. خشم عمومی، تجمعات اعتراضی، بیاعتمادی اجتماعی و در موارد حاد، افسردگی و آسیبهای خانوادگی از پیامدهای رایج است. این هزینهها در هیچ ترازنامهای ثبت نمیشود، اما واقعی است.ششم، شیوع فرهنگ «پول سریع». وقتی مردم ببینند برخی با هیچ تلاش تولیدی به سود میرسند، ارزش کار و تخصص تضعیف میشود و جامعه به سمت قمارگونه شدن اقتصاد حرکت میکند.
راهحل چیست؟مقابله فقط با دستگیری مدیران، پس از وقوع فاجعه کافی نیست. چند محور ضروری است:۱. نظارت پیشگیرانه: شناسایی و توقف فعالیتهای غیرمجاز پیش از رسیدن به مرحلهی فروپاشی، با هماهنگی بانک مرکزی، سازمان بورس، پلیس های امنیت اقتصادی و فتا و قوهی قضائیه امکان پذیر خواهد بود. ۲. شفافیت و اطلاعرسانی: انتشار فهرست مراجع و شرکتهای دارای مجوز و امکان استعلام ساده برای مردم.۳. آموزش مالی: آموزش عمومی دربارهی رابطهی ریسک و بازده و این قاعده که سود بالای تضمینشده تقریباً همیشه علامت خطر است.۴. مجازات بازدارنده و بازگشت اموال: برخورد قاطع با گردانندگان و تبلیغکنندگان، بهویژه افراد مشهوری که بدون بررسی از چنین طرحهایی حمایت میکنند.۵. ایجاد گزینههای سالم: وقتی ابزارهای قانونی سرمایهگذاری با بازده معقول و امن برای مردم در دسترس باشد، میدان برای طرحهای فریبنده تنگتر میشود.
جمعبندیهیچ بازدهی بدون ریسک و هیچ سود بالایی بدون منبع روشن وجود ندارد. شرکتهای پانزی نه سرمایهگذاری هستند و نه کمک به اقتصاد؛ ساز و کاریاند برای انتقال پول مردم به جیب عدهای معدود. دفاع از پسانداز مردم، هم وظیفهی نهادهای نظارتی است و هم نیازمند هوشیاری هر خانواده. پیش از واگذاری پول، یک پرسش ساده میتواند همهچیز را
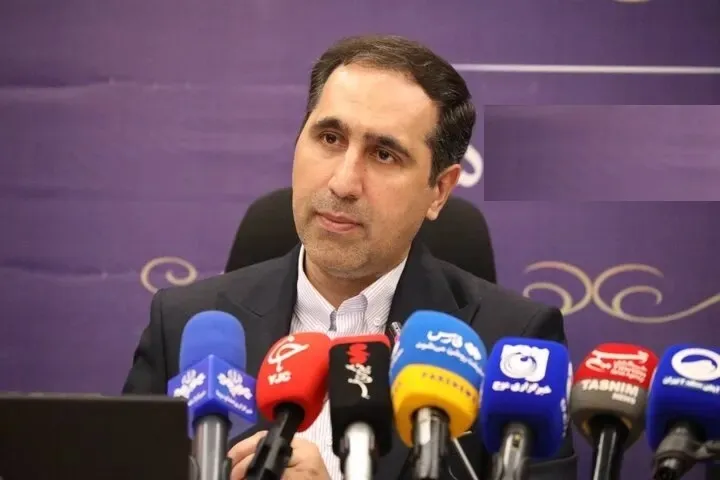
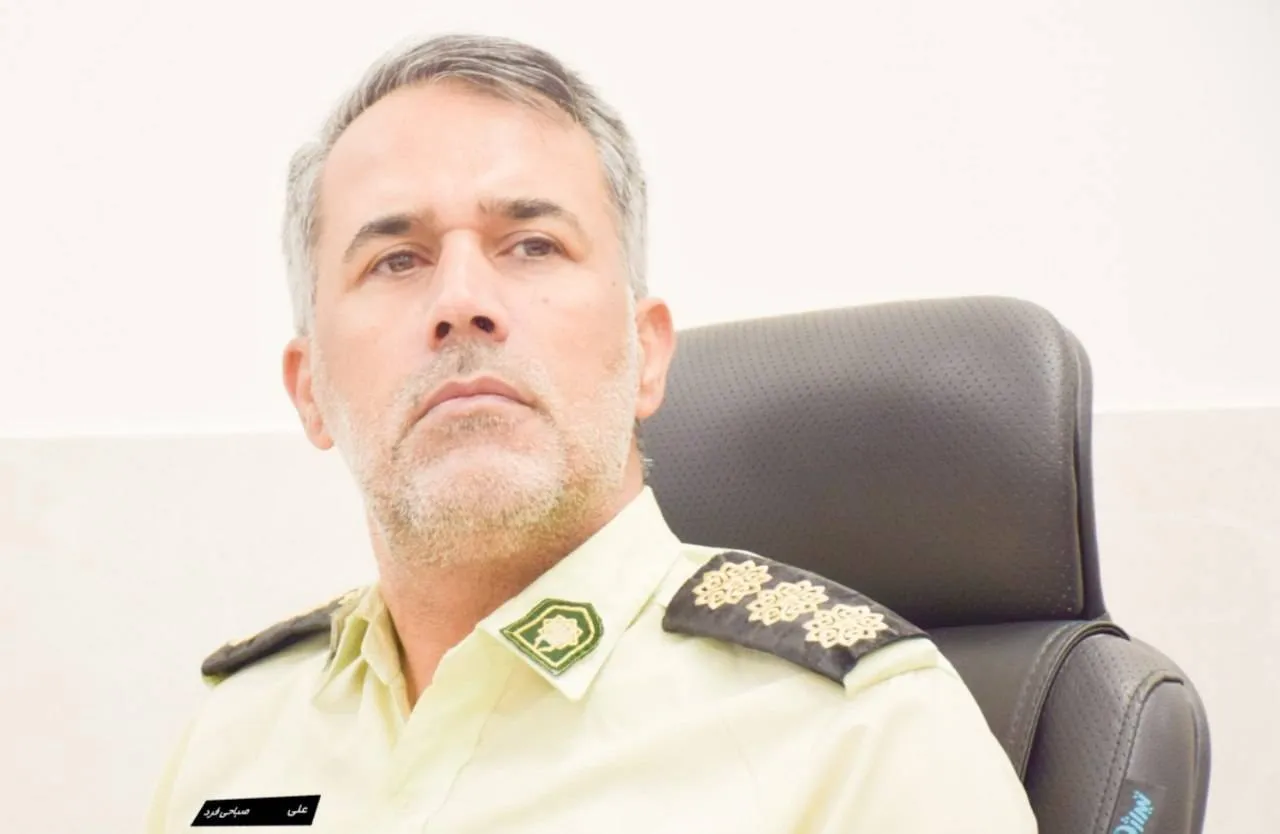
روشن کند: «این سود از کجا میآید؟»رصد و پایش فعالیت شرکت هاسرگرد صباحی فر روابط عمومی ناجا: در فضای حقیقی و سایبری در دستور کارپلیس امنیت اقتصادی فراجا قرار دارد تا باردیگر شاهد حادثه ای نظیر کوروش کمپانی نباشیم هر چند در این رابطه بطور قطع اطلاعات و اخبار و همکاری مردم شریف نیز می تواند تاثیر بسزایی در این مسیر داشته باشد.
سرهنگ علی صباحی فرد معاون اجتماعی پلیس امنیت اقتصادی فراجا
0/5
(0 نظر)